

Vivid Business und Personal

- 4.00K Rezensionen
- 4,6
- Downloads
- 1.000.000+
 Analyse von Appgk
Vivid Business und Personal wirkt auf den ersten Blick wie eine moderne Finanz-App für Menschen, die Konto, Karte und Geldanlage gern an einem Ort verwalten. Nach meiner Nutzung liegt die eigentliche Stärke aber nicht nur im schnellen Einstieg, sondern darin, ob die App im Alltag dauerhaft übersichtlich bleibt. Genau daran entscheidet sich, ob sie mehr ist als ein interessantes Zweitkonto.
Die Anwendung gehört zur Kategorie Finanzen und wird von Vivid Money GmbH entwickelt. Sie ist kostenlos erhältlich und richtet sich mit der Altersfreigabe USK ab 0 Jahren an ein sehr breites Publikum. Im Store kommt sie auf einen Durchschnitt von 4,6 bei rund 37.000 Bewertungen und mehr als einer Million Installationen. Das ist ein gutes Zeichen für die allgemeine Akzeptanz, ersetzt aber nicht den Blick auf die persönlichen Gewohnheiten: Wer seine Bankgeschäfte möglichst klassisch und ohne zusätzliche Organisationsarbeit erledigen möchte, wird andere Prioritäten haben als jemand, der mehrere Geldbereiche digital trennen will.
Der erste Eindruck: schnell eingerichtet, aber nicht automatisch selbsterklärend
In der ersten Woche gefällt mir vor allem der direkte, mobile Ansatz. Vivid Business und Personal versucht nicht, wie eine Filiale auf dem Smartphone zu wirken, sondern stellt die tägliche Geldverwaltung in den Mittelpunkt. Konten, Karten und Zinsen stehen gedanklich näher zusammen als bei vielen traditionellen Banken, bei denen man für ähnliche Aufgaben oft zwischen verschiedenen Bereichen wechseln muss.
Das Store-Motto „Konten, Karten, Hohe Zinsen“ beschreibt die Richtung knapp, aber die praktische Erfahrung ist etwas differenzierter. Die App ist besonders interessant, wenn ich meine Ausgaben nicht nur am Monatsende kontrollieren, sondern schon beim Bezahlen bewusster organisieren möchte. Für jemanden, der ein Hauptkonto, ein separates Budget für Reisen und vielleicht einen Bereich für geschäftliche Ausgaben auseinanderhalten will, ist dieser mobile Aufbau deutlich attraktiver als ein einziges Sammelkonto.
Die erste Einrichtung fühlt sich dennoch nicht wie ein völlig reibungsloser Selbstläufer an. Finanz-Apps müssen verständlich erklären, wo Geld liegt, welche Karte zu welchem Bereich gehört und welche Aktionen tatsächlich ausgeführt werden. Gerade neue Nutzer sollten deshalb nicht einfach jede Ansicht schnell bestätigen, sondern sich Zeit nehmen, Kontobezeichnungen und Zahlungswege sauber zu prüfen. Das ist kein spezielles Problem dieser Anwendung, aber bei einer App, die mehrere Finanzbereiche zusammenführt, kann ein unaufmerksamer Start später für Verwirrung sorgen.
Für wen die Kombination aus Business und Personal sinnvoll ist
Die Trennung zwischen privaten und geschäftlichen Geldflüssen ist für Selbstständige, Freiberufler und Menschen mit kleinen Nebentätigkeiten besonders nützlich. Ich würde die App auch Personen empfehlen, die ihre privaten Ausgaben stärker strukturieren möchten, ohne gleich ein kompliziertes Haushaltsbuch zu führen. Ein separates Budget für regelmäßige Rechnungen oder eine geplante Reise lässt sich gedanklich leichter verfolgen, wenn es nicht ständig mit spontanen Einkäufen vermischt wird.
Ein realistisches Beispiel: Ich erhalte eine Zahlung für einen Auftrag und möchte diesen Betrag nicht versehentlich für private Ausgaben verwenden. Statt alles auf einem einzigen Konto liegen zu lassen, kann ich die geschäftliche Seite bewusst getrennt betrachten und die privaten Kartenzahlungen aus einem anderen Bereich erledigen. Am Monatsende wird dadurch nicht automatisch die komplette Buchhaltung erledigt, aber die erste Sortierung ist klarer. Genau diese kleine organisatorische Hilfe kann langfristig mehr wert sein als ein auffälliges Startdesign.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Für eine Familie mit gemeinsamem Haushaltskonto oder für Menschen, die regelmäßig Bargeld einzahlen, ist die Entscheidung weniger eindeutig. Die App kann dann zwar weiterhin als Ergänzung funktionieren, aber sie ersetzt nicht zwingend die gewohnte Bankbeziehung. Wer viele persönliche Gespräche, Filialservice oder eine sehr konservative Kontostruktur bevorzugt, sollte den Wechsel nicht nur wegen der modernen Oberfläche vornehmen.
Der praktische Umgang mit Karten und mehreren Geldbereichen
Im Alltag liegt der Vorteil einer solchen App darin, dass die Karte nicht isoliert betrachtet wird. Ich kann beim Bezahlen besser darüber nachdenken, aus welchem finanziellen Bereich eine Ausgabe stammen soll. Das ist besonders hilfreich bei Reisen, wiederkehrenden Abos oder beruflichen Einkäufen, die später nicht mühsam aus einer langen privaten Umsatzliste herausgesucht werden sollen.
Die besten Aspekte von Vivid Business und Personal
Das solltest du über Vivid Business und Personal wissen
Mein wichtigster Tipp für die erste Woche lautet deshalb: Nicht sofort alle möglichen Bereiche anlegen. Ich würde mit einer klaren Grundstruktur beginnen, etwa privat, laufende Kosten und geschäftlich, und erst nach einigen Tagen prüfen, ob die Trennung wirklich genutzt wird. Zu viele Unterteilungen sehen zunächst ordentlich aus, erhöhen aber den Pflegeaufwand. Eine Finanz-App hilft nur dann, wenn die Struktur schneller verstanden als ignoriert wird.
Ein weiterer sinnvoller Test ist eine kleine, alltägliche Zahlung. Statt direkt die gesamte finanzielle Organisation umzustellen, würde ich zunächst prüfen, ob Karte, Benachrichtigungen und Zuordnung im eigenen Tagesablauf angenehm funktionieren. So merkt man früh, ob die App tatsächlich Zeit spart oder nur zusätzliche Kontrollschritte erzeugt.
Der Wert nach dem ersten Monat: Gewohnheiten statt Neuheit
Nach dem anfänglichen Reiz entscheidet sich der Nutzen daran, ob ich regelmäßig zurückkehre. Eine Finanz-App muss nicht jeden Tag aufregend sein. Sie sollte im besten Fall unauffällig funktionieren: Zahlung tätigen, Kontostand prüfen, private und geschäftliche Ausgaben auseinanderhalten und gelegentlich kontrollieren, ob das eigene System noch zur Lebenssituation passt.
Vivid Business und Personal hat hier einen nachvollziehbaren Vorteil gegenüber einem klassischen Einzelkonto. Die App lädt dazu ein, Geld nicht nur als einen großen Betrag zu sehen, sondern nach Zweck und Verwendung zu ordnen. Das kann bei unregelmäßigem Einkommen besonders hilfreich sein. Wer beispielsweise in einem Monat viel verdient und im nächsten weniger, bekommt durch getrennte Bereiche eine bessere mentale Orientierung, auch wenn die App die persönliche Finanzplanung natürlich nicht vollständig übernimmt.
Die Zins-Komponente kann ebenfalls ein Grund sein, die App länger zu behalten. Sie macht das Konto nicht automatisch zur besten Lösung für jede Geldanlage, aber sie lenkt den Blick darauf, dass ungenutztes Guthaben nicht einfach dauerhaft unbeachtet bleiben muss. Ich würde diesen Punkt trotzdem nüchtern betrachten: Zinsen sind nur dann ein dauerhafter Vorteil, wenn die Bedingungen verständlich sind und zur eigenen Nutzung passen. Wer ausschließlich wegen eines einzelnen finanziellen Versprechens wechselt, sollte regelmäßig prüfen, ob der gesamte Kontoservice weiterhin überzeugt.
Ein sinnvoller monatlicher Ablauf
Damit die App nicht nach dem ersten Monat zur unübersichtlichen Ablage wird, würde ich einen kurzen festen Kontrolltermin einplanen. Einmal im Monat genügt für viele Nutzer: geschäftliche und private Umsätze prüfen, wiederkehrende Zahlungen erkennen, nicht mehr benötigte Bereiche hinterfragen und kontrollieren, ob die Kartennutzung noch der eigenen Struktur entspricht.
Screenshots
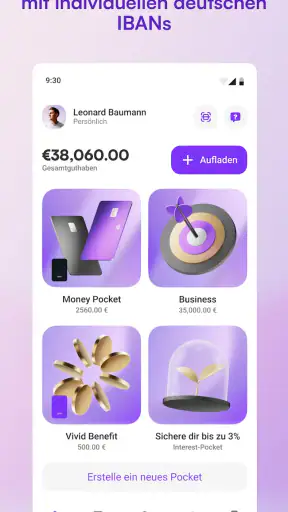
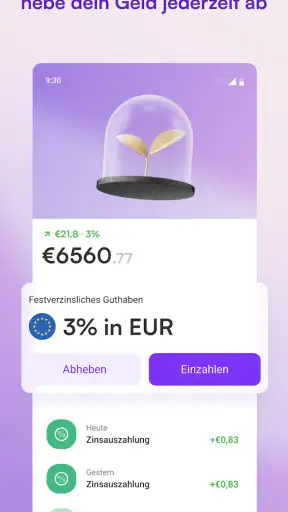
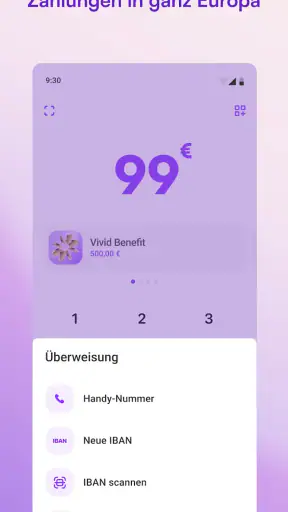
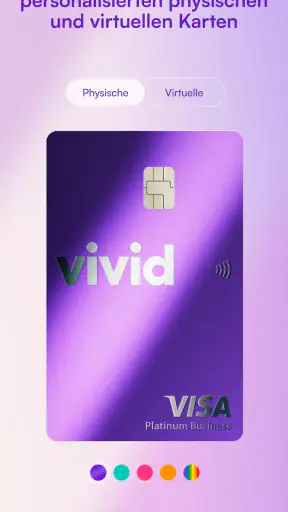
Dieser Ablauf ist ein konkreter Vorteil gegenüber einem gewöhnlichen Konto, bei dem alles zwar an einem Ort liegt, aber schwerer nach Zweck sortiert werden kann. Gleichzeitig zeigt sich hier auch die Grenze: Die App nimmt mir die Entscheidung nicht ab. Wenn ich Ausgaben falsch zuordne oder zu viele Bereiche anlege, wird die Darstellung nicht automatisch sinnvoll. Der langfristige Gewinn entsteht aus der Kombination von App und Gewohnheit.
Für Selbstständige ist diese monatliche Kontrolle besonders wichtig. Eine getrennte geschäftliche Nutzung kann die spätere Vorbereitung von Unterlagen erleichtern, ersetzt aber keine professionelle Buchhaltung und keine eigene Prüfung. Ich würde Vivid daher als praktisches Werkzeug für die laufende Organisation sehen, nicht als vollständige Lösung für steuerliche oder unternehmerische Anforderungen.
Wie sich die App gegen klassische Alternativen schlägt
Im Vergleich zu einer traditionellen Bank punktet Vivid vor allem mit dem mobilen, stärker auf Karten und flexible Geldbereiche ausgerichteten Ansatz. Eine klassische Bank ist oft angenehmer, wenn ich bereits viele Produkte dort gebündelt habe, persönliche Beratung benötige oder möglichst wenig an meiner bestehenden Routine ändern möchte. Vivid ist dagegen interessanter, wenn ich digitale Kontrolle und eine klarere Trennung meiner Ausgaben höher bewerte.
Gegen ein reines Haushaltsbuch hat die App den praktischen Vorteil, dass sie näher am tatsächlichen Zahlungsverkehr liegt. Ich muss nicht jede Ausgabe nachträglich aus einer anderen Anwendung übertragen, um überhaupt ein Gefühl für meine Geldbewegungen zu bekommen. Ein Haushaltsbuch bleibt trotzdem überlegen, wenn ich sehr detaillierte Kategorien, langfristige Auswertungen oder eine umfassende Planung über mehrere Konten hinweg brauche.
Als Zweitkonto ist Vivid besonders leicht zu empfehlen. Als alleinige Finanzzentrale würde ich genauer hinschauen. Entscheidend sind dabei nicht nur die Oberfläche und die Zinsdarstellung, sondern auch die Frage, ob alle persönlichen Anforderungen an Überweisungen, Bargeld, gemeinsame Finanzen und geschäftliche Abläufe im Alltag wirklich abgedeckt werden. Wer diese Punkte vor dem Wechsel prüft, wird später weniger enttäuscht sein.
Der Pflegeaufwand: klein, solange die Struktur klein bleibt
Die größte Wartungsgefahr sehe ich nicht in der täglichen Bedienung, sondern in der schleichenden Unordnung. Eine App mit mehreren Konten und Karten kann sehr übersichtlich sein, solange jede Trennung einen echten Zweck erfüllt. Sobald ich für jede kleine Ausgabe einen eigenen Bereich anlege, muss ich mehr nachdenken, kontrollieren und korrigieren. Das kann den ursprünglichen Vorteil wieder aufzehren.
Ich würde deshalb alle paar Wochen prüfen, welche Bereiche tatsächlich verwendet werden. Ein Bereich, der nur einmal angelegt und danach vergessen wurde, ist kein Zeichen für bessere Finanzplanung. Weniger, klar benannte Bereiche sind meistens hilfreicher als eine beeindruckende Sammlung von Unterteilungen. Diese einfache Regel ist einer der wichtigsten langfristigen Tipps für die Nutzung.
Auch bei den Karten lohnt sich Disziplin. Wenn mehrere Karten oder Zahlungswege vorhanden sind, sollte ich mir merken, welche Karte für welchen Zweck gedacht ist. Andernfalls entsteht zwar technisch eine Trennung, praktisch aber wieder ein Durcheinander. Für Reisen oder geschäftliche Einkäufe kann diese Ordnung sehr nützlich sein; für spontane Alltagszahlungen muss sie dagegen schnell genug funktionieren, damit ich sie nicht ständig umgehe.
Die aktuelle Version 4.42.0 zeigt, dass die Anwendung laufend als digitales Produkt weitergeführt wird. Für mich bedeutet das zweierlei: Verbesserungen können die Bedienung mit der Zeit angenehmer machen, gleichzeitig kann sich eine vertraute Oberfläche nach Aktualisierungen verändern. Wer Finanz-Apps nutzt, sollte deshalb nach größeren Änderungen kurz prüfen, ob Einstellungen, Karten und bevorzugte Abläufe noch dort zu finden sind, wo man sie erwartet.
Wo im Alltag Reibung entstehen kann
Die App ist am stärksten, wenn ich mein Geld aktiv digital verwalten möchte. Sie kann anstrengender wirken, wenn ich möglichst selten in Finanzangelegenheiten eingreifen will. Das betrifft vor allem Nutzer, die ein Konto eröffnen, ihre Zahlungen einrichten und danach über Jahre nahezu nichts anpassen möchten. Für sie kann ein klassisches Bankkonto mit weniger sichtbaren Optionen angenehmer sein.
Auch die Verbindung von privaten und geschäftlichen Bedürfnissen verlangt Aufmerksamkeit. Der Name Vivid Business und Personal klingt passend für beide Lebensbereiche, aber die Verantwortung für eine saubere Trennung bleibt beim Nutzer. Wer berufliche und private Ausgaben regelmäßig vermischt, sollte nicht erwarten, dass die App daraus automatisch eine perfekte Dokumentation erstellt. Genau hier ist eine klare eigene Routine wichtiger als jede einzelne Funktion.
Ein weiterer möglicher Ermüdungsfaktor ist die ständige Verfügbarkeit von Finanzinformationen. Für mich ist es praktisch, schnell nachzusehen, wie viel Geld in einem Bereich liegt. Andere Nutzer können dadurch aber dazu verleitet werden, den Kontostand zu häufig zu kontrollieren oder jede kleine Ausgabe zu analysieren. Die App eignet sich besser für bewusste kurze Prüfungen als für nervöses Aktualisieren nach jedem Einkauf.
Wer mehrere Personen an einem Haushalt beteiligt, sollte außerdem vorab klären, wie gut die eigene Organisation mit den persönlichen Zahlungsgewohnheiten zusammenpasst. Eine digitale Struktur ist nur dann hilfreich, wenn alle Beteiligten sie verstehen. Wenn eine Person konsequent die App verwendet und die andere weiterhin alles über ein anderes Konto erledigt, kann die gewünschte Übersicht schnell lückenhaft werden.
Für wen sich das Behalten lohnt
Ich sehe den dauerhaft größten Nutzen bei Menschen, die ihre Finanzen aktiv, aber nicht übermäßig kompliziert organisieren wollen. Dazu gehören Selbstständige mit überschaubaren geschäftlichen Einnahmen, Nutzer mit mehreren Sparzielen und Personen, die für Reisen oder regelmäßige Ausgaben bewusst getrennte Geldbereiche verwenden möchten. Für diese Gruppen kann die App eine nützliche tägliche Oberfläche sein, die mehr Ordnung schafft als ein einziges Standardkonto.
Auch als Ergänzung zu einer bestehenden Bank kann sie sinnvoll sein. Dann muss sie nicht jede Aufgabe übernehmen, sondern kann genau dort eingesetzt werden, wo Karten, mobile Kontrolle oder getrennte Budgets den größten Unterschied machen. Dieser schrittweise Ansatz gefällt mir besser als ein überstürzter Komplettwechsel. Nach einigen Wochen lässt sich realistischer beurteilen, ob die Anwendung wirklich genutzt wird oder nur wegen des ersten Eindrucks interessant war.
Weniger passend ist sie für Nutzer, die eine sehr einfache, unveränderliche Kontostruktur bevorzugen, viel Bargeld verwenden oder ihre gesamte Finanzorganisation lieber mit persönlicher Beratung erledigen. Auch wer eine umfassende Buchhaltungs- oder Haushaltsplanungssoftware erwartet, sollte seine Erwartungen anpassen. Vivid kann die laufende Geldverwaltung erleichtern, aber es ist kein Ersatz für jede Speziallösung.
Mein Urteil nach dem Ende der Testphase
Der entscheidende Test für mich lautet: Würde ich die App nach dem anfänglichen Ausprobieren weiter öffnen? Meine Antwort ist ja, allerdings nicht blind als einziges Konto für jeden Nutzer. Der nachhaltige Wert entsteht aus der Verbindung von Konten, Karten und einer bewussteren Aufteilung des Geldes. Wer diese Möglichkeiten tatsächlich in eine monatliche Routine einbaut, bekommt mehr als eine hübsche Finanzoberfläche.
Die kostenlose Nutzung senkt die Einstiegshürde deutlich. Gleichzeitig sollte man sich nicht von der einfachen Installation dazu verleiten lassen, sofort sämtliche Finanzabläufe umzustellen. Erst eine kleine, kontrollierte Nutzung zeigt, ob die App zum persönlichen Zahlungsstil passt. Gerade bei geschäftlichen Ausgaben ist ein vorsichtiger Start sinnvoll, damit die eigene Dokumentation nicht von Anfang an unklar wird.
Mein wichtigster Rat ist daher, Vivid Business und Personal zunächst als Werkzeug für eine konkrete Aufgabe einzusetzen: etwa für ein separates Reisebudget, geschäftliche Kartenzahlungen oder die monatliche Ordnung wiederkehrender Ausgaben. Wenn dieser eine Anwendungsfall zuverlässig funktioniert, kann man weitere Bereiche ergänzen. So bleibt die Pflege überschaubar und die App muss sich nicht durch eine künstlich komplizierte Struktur beweisen.
Unterm Strich verdient die Anwendung einen dauerhaften Platz auf dem Smartphone, wenn ich digitale Finanzorganisation schätze und bereit bin, meine Konten und Karten mit etwas Disziplin zu pflegen. Die hohe Zahl an Installationen und die starke durchschnittliche Bewertung zeigen, dass das Konzept viele Menschen erreicht. Für mich ist aber nicht die Reichweite ausschlaggebend, sondern die Alltagstauglichkeit: Vivid ist dann langfristig stark, wenn es Ordnung schafft, ohne selbst zur zusätzlichen Verwaltungsaufgabe zu werden.
Häufig gestellte Fragen zu Vivid Business und Personal
Was ist Vivid Business und Personal und für wen eignet sich die App?
Vivid Business und Personal kombiniert persönliche Finanzfunktionen mit Lösungen für geschäftliche Nutzer in einer App beziehungsweise innerhalb des Vivid-Ökosystems. Privatpersonen können ihre täglichen Ausgaben verwalten, Zahlungen durchführen und ihre Finanzen übersichtlich organisieren. Für Selbstständige und Unternehmen stehen je nach Konto und Tarif zusätzliche Funktionen für geschäftliche Zahlungen, Ausgabenverwaltung und Teamzugriffe zur Verfügung. Welche Leistungen tatsächlich verfügbar sind, hängt vom Wohnsitz, Kontomodell und aktuellen Angebot ab.
Welche Voraussetzungen gelten für die Eröffnung eines Vivid-Kontos?
Für die Kontoeröffnung benötigen Nutzer in der Regel ein kompatibles Smartphone, eine gültige E-Mail-Adresse, eine Mobilfunknummer und ein gültiges Ausweisdokument. Zusätzlich kann eine Identitätsprüfung per Video, Foto oder automatisierter Verifizierung erforderlich sein. Bei einem Geschäftskonto werden meist weitere Angaben zum Unternehmen, zum wirtschaftlich Berechtigten und zur Geschäftstätigkeit verlangt. Vor dem Download sollte geprüft werden, ob Vivid im eigenen Land verfügbar ist und welche Altersgrenzen gelten.
Welche Gebühren können bei Vivid Business und Personal anfallen?
Die Kosten hängen stark vom gewählten persönlichen oder geschäftlichen Tarif ab. Neben möglichen monatlichen Grundgebühren können Gebühren für bestimmte Karten, zusätzliche Konten, internationale Transaktionen, Bargeldabhebungen, Fremdwährungsumrechnungen oder besondere Geschäftsfunktionen entstehen. Einige Leistungen sind möglicherweise nur in höheren Tarifen enthalten. Deshalb sollten Nutzer vor der Registrierung das aktuelle Preis- und Leistungsverzeichnis in der App oder auf der offiziellen Vivid-Website aufmerksam lesen, da sich Konditionen ändern können.
Kann ich mit Vivid Business und Personal Zahlungen, Überweisungen und Ausgaben verwalten?
Ja, die App ist darauf ausgelegt, alltägliche Finanzvorgänge zentral zu verwalten. Dazu können Kartenzahlungen, Überweisungen, wiederkehrende Zahlungen und die Aufteilung von Ausgaben gehören. Geschäftskunden erhalten je nach Tarif zusätzliche Möglichkeiten, Unternehmensausgaben zu organisieren oder Karten und Berechtigungen für Teammitglieder zu verwalten. Die konkreten Funktionen unterscheiden sich jedoch nach Kontoart, Land und Tarif. Vor der Nutzung sollten insbesondere Limits, Bearbeitungszeiten und eventuelle Gebühren geprüft werden.
Wie sicher sind meine Daten und mein Geld bei Vivid?
Vivid verwendet übliche Sicherheitsmaßnahmen für Finanz-Apps, darunter Identitätsprüfung, Anmeldungsschutz, Benachrichtigungen zu Transaktionen und die Möglichkeit, Karten bei Bedarf zu sperren oder zu verwalten. Trotzdem sollten Nutzer starke, einzigartige Zugangsdaten verwenden, keine Bestätigungscodes weitergeben und die App nur aus offiziellen Quellen installieren. Wichtig ist außerdem, die Informationen zur rechtlichen Kontostruktur, Einlagensicherung und zum jeweils zuständigen Finanzpartner zu lesen, da der Schutz von Land und Produkt abhängen kann.












